连续纤维增强尼龙复合材料企业概览 纤维增强复合材料产业的生力军
引言
连续纤维增强尼龙复合材料是高性能纤维增强复合材料的重要分支,通过在尼龙基体中连续引入玻璃纤维、碳纤维或芳纶纤维,实现了强度、刚度和耐冲击性能的显著提升及热塑性材料的可回收优势,在汽车轻量化、电子电气、航空航天和高端体育用品等领域的产品制造中展现出巨大的应用潜力。与传统短纤维或长纤维增强热塑性材料相比,连续纤维增强尼龙复合材料的纤维长度贯穿整个制品,力学性能更接近金属材料,同时保留了热塑性复合材料的可回收性和快速成型能力,成为碳纤维复合材料低成本化的重要技术方向。
本文将对全球及国内在连续纤维增强尼龙复合材料领域的代表性企业进行系统梳理和概述,为行业研究、投资布局和供应链选择提供参考。
一、国外代表性企业
1. 巴斯夫(BASF)
巴斯夫是全球化工巨头,其旗下Ultrasim®连续纤维增强热塑性复合材料系列涵盖了以尼龙6(PA6)和尼龙66(PA66)为基体的单向带材和层压板,采用其专有的拉挤浸渍工艺制备连续玻璃纤维或碳纤维增强尼龙带材,主要应用于汽车结构件、座椅骨架和电池包壳体等轻量化部件。
2. 朗盛(LANXESS)
朗盛是特殊化学品领域的领先企业,其Tepex®系列连续纤维增强热塑性复合材料以尼龙6为基体,结合玻璃纤维或碳纤维增强,制品广泛应用于汽车刹车踏板、前端支架、笔记本电脑外壳和手机中框等。Tepex®采用薄膜铺层热压成型工艺,能够实现高纤维体积含量(可达50%以上)和优异的力学性能。
3. 帝斯曼(DSM)
帝斯曼(现已并入艾维瑞(Avient))的EcoPaXX®系列基于生物基长链聚酰胺,结合连续纤维增强技术,形成了高耐热、低吸水的尼龙复合材料体系;其Dyneema®超高分子量聚乙烯纤维在全球范围内具有一定影响力,在复合材料的混纺增强尼龙体系中也有广泛应用。
4. 索尔维(Solvay)
索尔维在热塑性复合材料领域深耕多年,其Evolite®系列连续纤维增强尼龙复合材料采用自有的反应性拉挤工艺制备高质量单向带,结合高流动性尼龙树脂,广泛应用于医疗设备、航空内饰和高端工业零部件。
5. 三菱化学(Mitsubishi Chemical)
三菱化学的Kyron®系列连续碳纤维增强尼龙复合材料主要面向高端汽车和体育用品市场,并与多个日本汽车制造商合作开发轻量化结构件;其在纤维浸渍技术和界面改性方面拥有多年积累。
6. 东丽(Toray)
东丽是全球碳纤维龙头企业,其在连续纤维增强热塑性复合材料(包括尼龙基)方面具备从纤维、织物到预浸带和层压板的垂直整合能力,产品广泛用于航空航天(如次级结构件)、汽车、电子及其近代加工领域的热塑复合材料板材。
二、国内代表性企业
1. 中复神鹰碳纤维股份有限公司
中复神鹰以碳纤维生产为核心,向下游拓展连续纤维增强热塑性复合材料领域,以干法缠绕和拉挤工艺开发尼龙基复合材料单向带,在航空航天、工业装备等领域开展应用示范。
2. 江苏恒神股份有限公司
恒神股份是国产碳纤维及复合材料全产业链企业,具备碳纤维、织物、预浸料到复合材料制件的完整生产能力;近年来重点布局热塑性复合材料,将连续碳纤维增强尼龙作为重要产业方向。
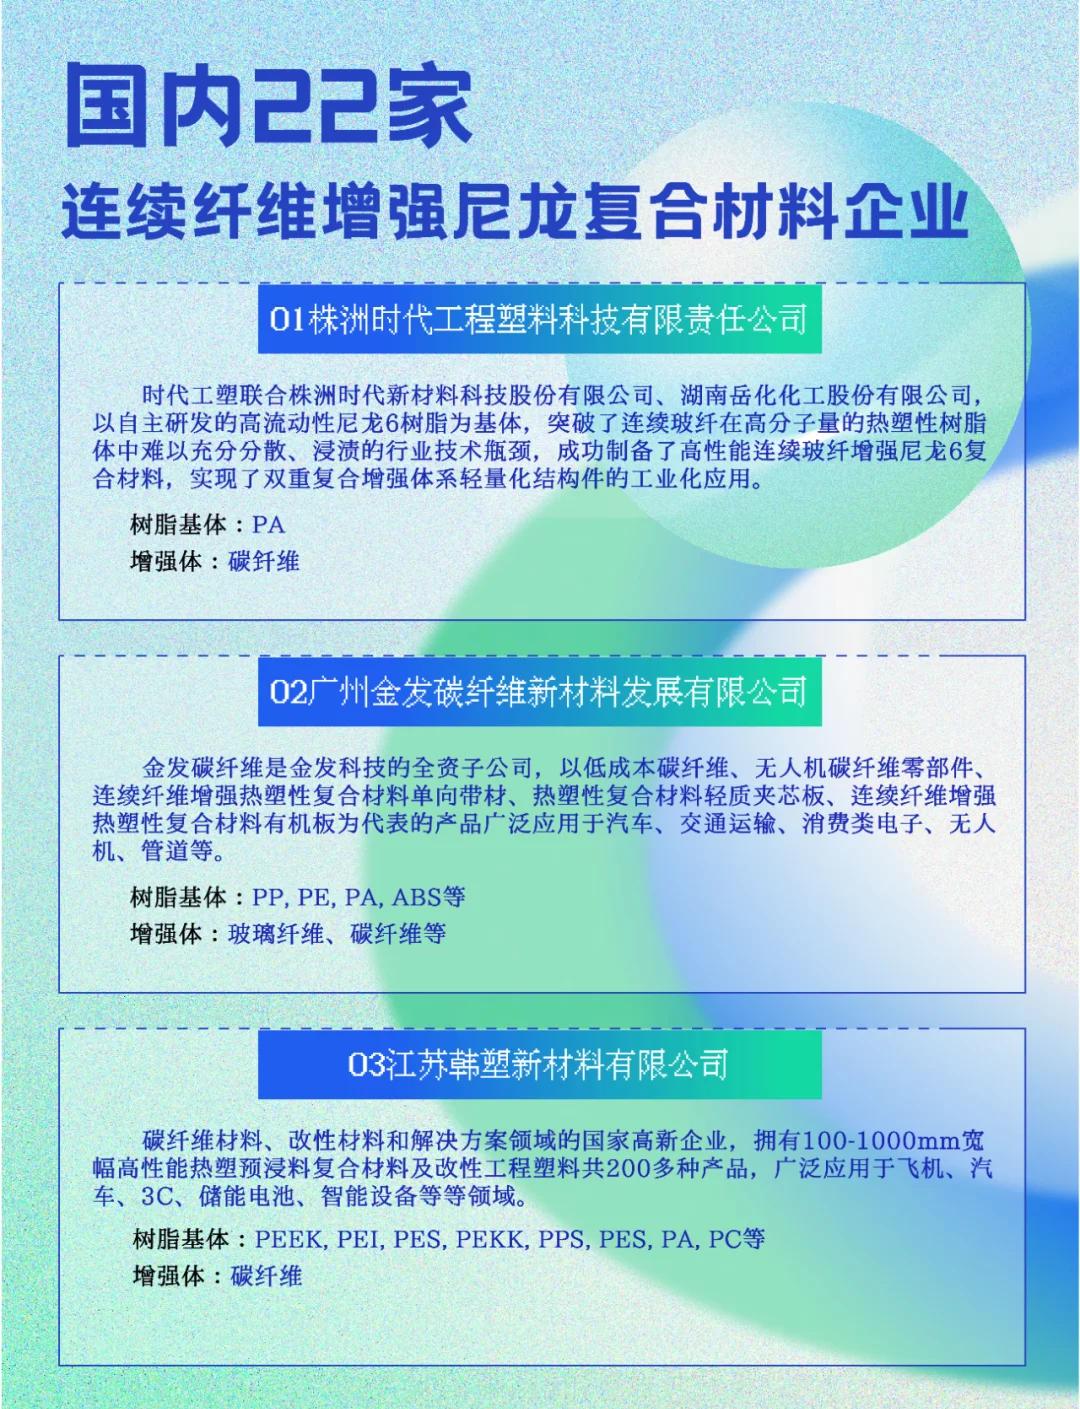
3. 金发科技股份有限公司
金发科技是国内改性塑料龙头,近年来在连续纤维增强热塑性复合材料方面持续投入,推出连续玻璃纤维/碳纤维增强尼龙带材及层压板产品,面向新能源汽车、消费电子和轨交等领域。
4. 万华化学集团股份有限公司
万华化学在尼龙12(PA12)和尼龙6/66产业链布局完整,逐步向连续纤维增强热塑性复合材料延伸。凭借上游原料优势和一体化产业链,在成本控制和规模化生产方面具备较强的潜在竞争力。
5. 上海杰事杰新材料(集团)股份有限公司
杰事杰是国内较早从事热塑性复合材料研发的企业之一,在连续纤维增强尼龙复合材料的界面相容性和界面增强机理方面开展了系统研究,开发了拥有自主知识产权的连续纤维增强热塑性复合材料及关键浸渍技术,拥有相关领域的多项发明专利。
6. 浙江华正新材料股份有限公司
华正新材主要从事覆铜板和热塑性复合材料业务,其连续纤维增强聚丙烯/尼龙复合材料单向带及层压板已实现商品化,在汽车轻量化零件和电子产品结构中具备一定市场化能力。
三、行业技术路线简析
连续纤维增强尼龙复合材料的技术路线主要分为三类:一是熔融拉挤(或称热熔浸渍),适用于熔点较低的尼龙6、尼龙66以及尼龙12等;二是粉末浸渍与悬浮浸渍,多见于碳纤维增强和高端应用,能满足高纤维含量和低孔隙率的要求;三是反应性拉挤和反应注射成型(如原位聚合),适用于大型结构件的连续性生产要求。界面设计以纤维表面处理和上浆剂最关键,对力学性能和长期可靠性起决定作用。
四、产业形势与发展趋势
全球连续纤维增强尼龙复合材料市场当前正处于从“定制化小批量”向“批量化工业应用”过渡的关键阶段。驱动因素主要包括汽车行业对轻量化与碳中和需求的提升、电子消费品对高刚度材料的需求以及无人机等新兴产业的需求提升。主要壁垒则在于生产成本较高、下游成型工艺不成熟及闭合回收体系不完整等方面的问题。
连续纤维增强尼龙将从单带与层压制品向流动性更好、可自动化等级达到量产应用的混合成型方式方向发展,重点发展在线混配和结构复合技术及低成本的碳纤维回收体系。国内企业应加大区域协作:与主机厂拓展示范应用,通过参与统一规格和标准建设以加速复合材料从高端科研化向通用工程化转型。
##
国外巴斯夫、朗盛、索尔维等化工龙头在该领域起步较早,目前长期占据高附加环节的优势位置;国内企业近年发展飞速,金发科技、恒神股份、中复神鹰等产业骨干通过自研强化材料链,正在部分细分领域对标国际复合材料巨头实现更强的产业竞争力和规模化应用能力。未来随着低碳和高端绿色回收需求的持续增强,连续纤维增强尼龙复合材料将迎来更不可替代的下游机遇。